


Štednja po viđenju sada i do 4.01% kamate godišnje.
- · 2,01% godišnje u standardnoj ponudi
- · 4,01% godišnje uz prijem zarade na Yettel Bank račun
- · Novac ti je uvek dostupan i možeš da ga povučeš u svakom trenutku
- · Sve završavaš u aplikaciji

Dinarska štednja po viđenju

Ako zaradu primaš na Yettel Bank račun i otvoriš novu štednju po viđenju od 28.10.2026. Čine je ugovorena kamatna stopa od 0,01% i bonus kamata od 4%.
ZAPOČNI ŠTEDNJU
Kamatna stopa za dinarsku štednju po viđenju. Čine je ugovorena kamatna stopa od 0,01% i bonus kamata od 2%.
ZAPOČNI ŠTEDNJUKamatna stopa od 4,01% dostupna je u najnovijoj verziji Yettel Bank aplikacije.
Ako je ne vidiš, ažuriraj aplikaciju i otvori novu štednju po viđenju za nekoliko minuta.

Novac sa štednog prebacuješ na tekući račun kad god poželiš, bez oročavanja.
Nema minimalnog ni maksimalnog iznosa, a možeš otvoriti više štednih računa.
Kamata se obračunava za svaki dan kada je novac na štednom računu, a pripisuje se na kraju meseca.
Na kamatu na štednju u dinarima se ne plaća porez.

Preuzmi Yettel Bank aplikaciju ili se prijavi ako je već koristiš.
Preuzmi aplikaciju
Izaberi dinarsku štednju po viđenju. Kamatnu stopu koja važi za tebe vidiš pre potvrde.

Internim prenosom prebaci novac sa tekućeg računa na štedni račun. Kamata se obračunava za svaki dan kada je novac na štednom računu, a pripisuje se na kraju meseca.

Za 4,01% godišnje potrebno je još samo da celu zaradu ili jedan njen deo primaš na Yettel Bank račun. Zaradu primaš u drugoj banci? Popuni ovlašćenje za prenos zarade i predaj ga poslodavcu.
Nema potrebe da ti novac bude zarobljen na nekom računu kada svakog meseca možeš pristupiti uvećanoj ušteđevini.
U Yettel Bank možeš imati više štednih računa po viđenju i svaki da nazoveš po cilju za koji štediš.
Otvaranje štednog računa i upravljanje je onlajn, pa u svakom trenutku možeš da prebaciš novac sa štednog na tekući, i obratno. Takođe, možeš otvoriti više računa u skladu sa razlozima štednje. Ukoliko nemaš račun, jednostavno ga otvori i sve ćeš moći da obaviš putem mobilne aplikacije.

Jednostavno, brzo i direktno putem Yettel Bank mobilne aplikacije!
Bez papirologije i čekanja – nekoliko klikova i štedni račun je spreman.
Ostavi kontakt i naš agent će te pozvati i pomoći ti oko otvaranja računa, štednje i prenosa zarade.
Na sledećem linku možeš pročitati Obaveštenje o obradi podataka o ličnosti
Prikupljeni podaci korisnika biće korišćeni isključivo u svrhu kontaktiranja radi dodatnog informisanja u predugovornoj fazi o uslovima Yettel Bank proizvoda.
Reprezentativni primer Yettel Bank štednje bez promene glavnice 12 meseci
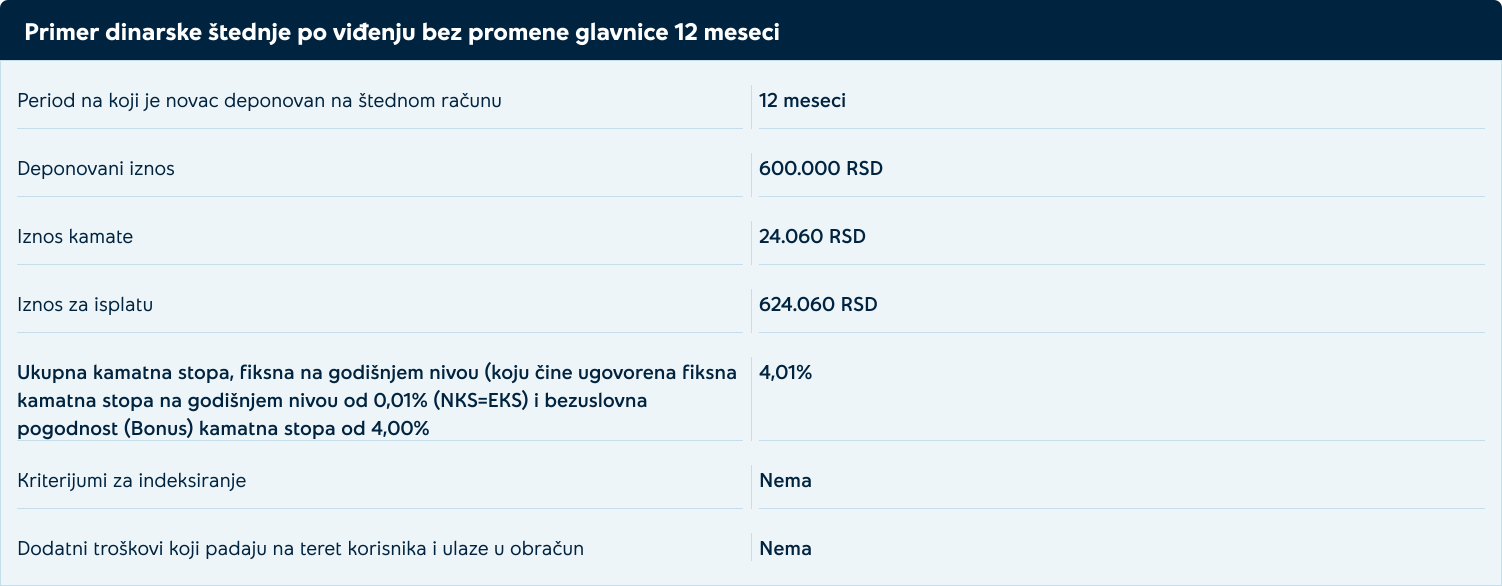
Primer je urađen pod pretpostavkom da je novac deponovan na štedni račun 01.10.2026. godine. Primer je rađen pod pretpostavkom da dodatna pogodnost u vidu Bonus kamate, ostaje nepromenjena u periodu za koji je obračun rađen.
U prikazanom primeru, kamata na štednju je izračunata pod pretpostavkom da će navedeno stanje na računu biti nepromenjeno u periodu od 12 meseci, bez povećanja ili smanjenja uloga. Na kamatu na štednju u dinarima se ne obračunava porez.
Reprezentativni primer je sačinjen uz primenu ugovorene NKS i Bonus kamatne stope koje se obračunavaju i isplaćuju zajedno. Primer je informativnog karaktera.
Primer Yettel Bank štednje pod pretpostavkom da će depozit biti oročen na period od godinu dana i isplaćen u dvanaest jednakih mesečnih rata
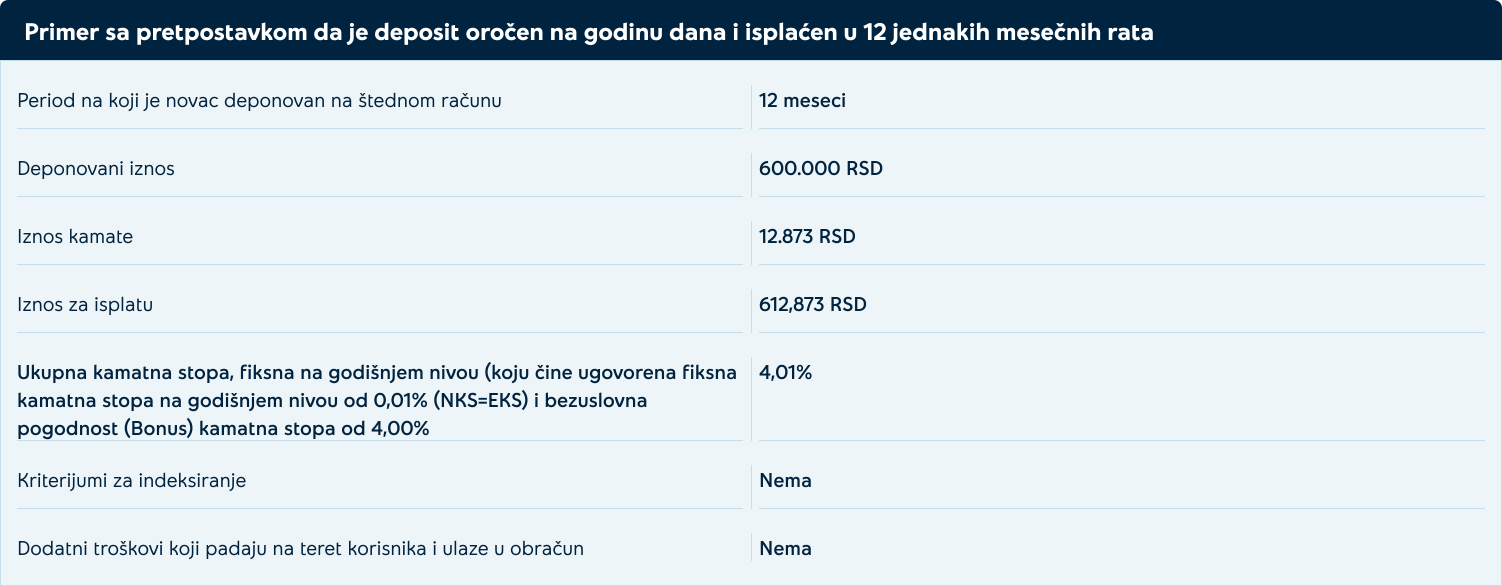
Primer je urađen pod pretpostavkom da je novac deponovan na štedni račun 01.10.2026. godine. Primer je rađen pod pretpostavkom da dodatna pogodnost u vidu Bonus kamate, ostaje nepromenjena u periodu za koji je obračun rađen.
U prikazanom primeru, kamata na štednju je izračunata pod pretpostavkom da će navedeno stanje na računu biti nepromenjeno u periodu od 12 meseci, bez povećanja ili smanjenja uloga. Na kamatu na štednju u dinarima se ne obračunava porez.
Reprezentativni primer je sačinjen uz primenu ugovorene NKS i Bonus kamatne stope koje se obračunavaju i isplaćuju zajedno. Primer je informativnog karaktera.
Reprezentativni primer Yettel Bank štednje bez promene glavnice 12 meseci
Primer dinarske štednje po viđenju bez promene glavnice 12 meseci

Primer je urađen pod pretpostavkom da je novac deponovan na štedni račun 06.08.2025. godine. Primer je rađen pod pretpostavkom da dodatna pogodnost u vidu Bonus kamate, ostaje nepromenjena u periodu za koji je obračun rađen.
U prikazanom primeru, kamata na štednju je izračunata pod pretpostavkom da će navedeno stanje na računu biti nepromenjeno u periodu od 12 meseci, bez povećanja ili smanjenja uloga. Na kamatu na štednju u dinarima se ne obračunava porez.
Reprezentativni primer je sačinjen uz primenu ugovorene NKS i Bonus kamatne stope koje se obračunavaju i isplaćuju zajedno.
Primer Yettel Bank štednje pod pretpostavkom da će depozit biti oročen na period od godinu dana i isplaćen u dvanaest jednakih mesečnih rata*
Primer Yettel Bank štednje pod pretpostavkom da će depozit biti oročen na period od godinu dana i isplaćen u dvanaest jednakih mesečnih rata

Primer je urađen pod pretpostavkom da je novac deponovan na štedni račun 06.08.2025. godine. Primer je rađen pod pretpostavkom da dodatna pogodnost u vidu Bonus kamate, ostaje nepromenjena u periodu za koji je obračun rađen.
U prikazanom primeru, kamata na štednju je izračunata pod pretpostavkom da će navedeno stanje na računu biti nepromenjeno u periodu od 12 meseci, bez povećanja ili smanjenja uloga. Na kamatu na štednju u dinarima se ne obračunava porez.
Reprezentativni primer je sačinjen uz primenu ugovorene NKS i Bonus kamatne stope koje se obračunavaju i isplaćuju zajedno.
Zašto Yettel Bank štednja?
Šta sve podrazumeva Yettel Bank štednja?
Dinarska štednja po viđenju je vrsta štednje kod koje klijenti sa našom Bankom zaključuju ugovor na neodređeno vreme i u svakom trenutku mogu vršiti uplate ili isplate sredstava, a obračun i pripis kamate se vrši na kraju svakog meseca.
U našoj Banci je moguće imati više od jednog štednog računa, a na svaki od njih je moguće deponovati iznos po želji (ne postoji minimalni, kao ni maksimalni iznos).
Uslov za otvaranje računa štednje po viđenju je otvoren tekući račun u našoj Banci (dovoljno je da imate Bank Lite račun koji je besplatan), kao i aktivnu Yettel Bank mobilnu aplikaciju, preko koje ćete aktivirati štedni račun.
Kako da uplatim novac na štedni račun?
Uplatu sredstava možete izvršiti internim prenosom sa svog platnog računa na štedni račun ili kupovinom/prodajom valute putem menjačnice i prenosom konvertovanih sredstava sa svog platnog računa na štednju po viđenju u valuti u kojoj se depozit vodi. Novac na svoj platni račun možeš uplatiti na Yettel Bank bankomatu i internim prenosom sa platnog računa prebaciti na štedni račun. Ukoliko imaš tačan plan koliko novca želiš da odvajaš na štednju i koliko često, putem mobilne aplikacije možeš napraviti trajni nalog koji će ti automatski prebacivati novac u intervalima koje izabereš – bilo da je štednja u dinarima ili evrima.
Šta ako poželim da povučem novac?
Ukoliko vam zatreba novac, možete ga istog trenutka vratiti na platni račun i koristiti putem opcije „povuci sredstva“ u detaljima štednog računa, ili putem internog transfera tako što ćete odabrati štedni račun sa kog želite da povučete novac na platni račun. Sredstva sa viševalutnog računa se uvek mogu podići i na bankomatima ili šalteru Banke. Sredstva od kamate su na raspolaganju nakon pripisa obračunate kamate koji se vrši poslednjeg dana u mesecu.
Uplate i isplate sa bankomata direktno na i sa štednog računa nisu moguće već se iste vrše posredstvom tekućeg računa. Korisnik može povući do 600.000 dinara bez najave. Za veće iznose neophodna je najava banci bez obzira na tip računa.
Napomena: Direktne uplate na štedni račun i isplate sa štednog računa putem bankomata nisu moguće.
Kako da upravljam Yettel Bank štednjom?
Svojom štednjom i uštedom možete da upravljate vrlo jednostavno i potpuno onlajn, jer vam je sve uvek pri ruci:
Šta predstavljaju kamatna stopa od 0,01% i bonus kamatne stope od 2,00% i 4,00%?
Kamatna stopa od 0,01% je ugovorena nominalna kamatna stopa koja je garantovana na neograničeni vremenski period, kao što ni sam proizvod nema ograničenje u delu trajanja ugovora. Iznos od 2,00% predstavlja bezuslovnu pogodnost u vidu dodatne (Bonus) kamatne stope koju Banka obračunava korisnicima dinarske štednje po viđenju koji su ugovorili ovaj proizvod počev od 1.9.2025. Za klijente koji celu zaradu ili jedan njen deo primaju na račun u Yettel Bank i novi račun dinarske štednje po viđenju otvore od 28.10.2026, dodatna (Bonus) kamatna stopa iznosi 4,00%. Kamatna stopa koja se obračunava na iznos vaših uloženih sredstava uvek je zbir ugovorene i Bonus kamatne stope i predstavlja efektivnu kamatnu stopu.
Kolika će biti primenjena kamatna stopa kada putem mobilne aplikacije otvorim Yettel Bank štednju?
U standardnoj ponudi, kamatna stopa koja će biti primenjena na vaš ulog iznosi 2,01% na godišnjem nivou i zbir je ugovorene nominalne kamatne stope od 0,01% i posebne pogodnosti u vidu dodatne (Bonus) kamate od 2,00%.
Ukoliko celu zaradu ili jedan njen deo primate na račun u Yettel Bank i štedni račun otvorite od 28.10.2026, primenjena kamatna stopa iznosi 4,01% na godišnjem nivou i zbir je ugovorene nominalne kamatne stope od 0,01% i dodatne (Bonus) kamate od 4,00%. Kamatna stopa od 4,01% dostupna je u najnovijoj verziji Yettel Bank aplikacije, a kamatna stopa koja važi za vas prikazuje se pre potvrde otvaranja štednje.
Koliko traje nova bonus štednja? Da li mogu da očekujem promenu kamatne stope već za 2 meseca?
S obzirom na to da kamatne stope zavise od jako velikog broja faktora na finansijskom tržištu, dizajnirali smo proizvod na način da ne morate da otvarate nove štedne račune, a da uvek imate uslove koji u određenom trenutku odslikavaju ovu situaciju. Imajući u vidu da proizvod nema rok trajanja, cilj nam je da kamatna stopa koju dajemo uvek bude u vrhu ponude za a-vista štednju. S tim u vezi, ukoliko dođe do rasta ili pada kamatnih stopa na tržištu (referente kamatne stope NBS-a, Belibora, Euribora) Banka može odlučiti da promeni iznos bezuslovne pogodnosti u vidu dodatne (Bonus) kamate. Izmene ove vrste, u skladu sa Ugovorom, podrazumevaju i obaveštenje klijenata o nastupajućim promenama 30 dana ranije. Podsećamo da, kod ovakvog proizvoda imate potpunu slobodu raspolaganja sredstvima bez ikakvih posledica ukoliko vam iz bilo kog razloga ne odgovara ponuda.
Šta se dešava u slučaju eventualne izmene ili ukidanja dodatne pogodnosti u vidu Bonus kamate?
U slučaju eventualne izmene ili ukidanja bezuslovne pogodnosti u vidu dodatne (Bonus) kamate, Banka će vas obavestiti najmanje 30 dana ranije, uz navođenje statusa pogodnosti koju pružamo.
Zašto mi je u kalkulatoru unutar mobilne aplikacije prikazan manji iznos kamate, kao da se obračunava upola manja kamatna stopa?
Kod štednje po viđenju, iznos kamate koji ćete primiti zavisi od iznosa novca koji držite na računu, vremenskog okvira, tj. trajanja štednje, i primenjene kamatne stope. S obzirom na to da proizvod omogućava dodavanje i povlačenje sredstava u toku korišćenja i da nema rok trajanja, postoji neograničen broj mogućih rezultata, u zavisnosti od toga kako upravljate sredstvima.
Zbog toga je, radi informisanja klijenta o iznosu kamate koji će dobiti posle određenog vremenskog perioda, Odlukom o uslovima i načinu obračuna efektivne kamatne stope i izgledu i sadržini obrazaca koji se uručuju korisniku propisan način prikazivanja efektivne kamatne stope kod ove vrste štednje: pretpostavlja se da ćete svakog meseca povlačiti 1/12 uloženog novca i smanjivati glavnicu na koju se kamata obračunava. Iz tog razloga je iznos koji vidite u aplikaciji manji.
Naravno, ukoliko novac ne povlačite, kamata će vam biti obračunata na celokupan uloženi iznos. Imajte u vidu i da se pripisana kamata dodaje položenom iznosu štednje, pa i na nju dobijate kamatu ukoliko je ne podižete.
Učestvujemo u sistemu obaveznog osiguranja depozita uspostavljenog u Republici Srbiji.
Više informacija možete da pročitate OVDE.
